


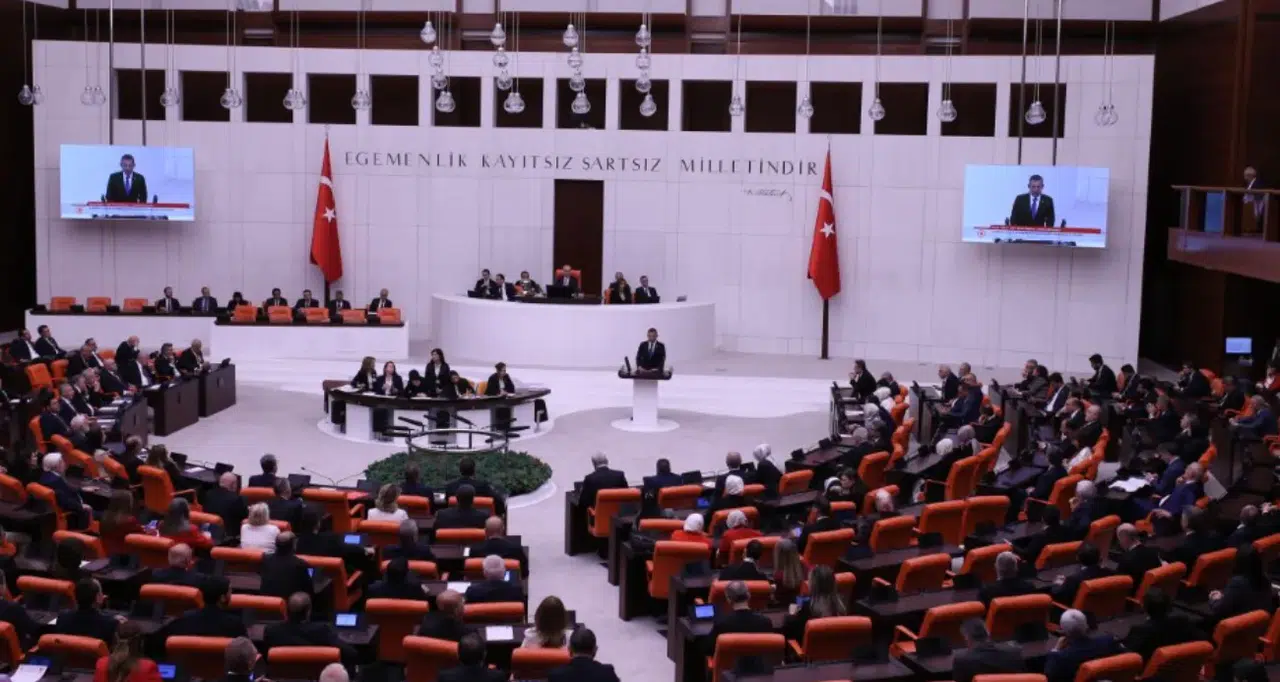
Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun Teklifi, Türkiye Büyük Millet Meclisi Genel Kurulu’nda kabul edildi. Düzenleme, kapsamdaki fonların tasfiye işlemlerini, yatırımcıların hak sahipliğinin belirlenmesini ve yapılabilecek ödemelerin esaslarını içeriyor.
SPK’nın 17 Eylül 2026 tarihli kararlarıyla tasfiyesine karar verilen ve düzenlemenin yayımı tarihinde tasfiyesi tamamlanmamış fonlar için özel bir süreç öngörülüyor. Fon varlıklarından hukuka aykırı şekilde çıkarılan değerlerin geri kazanılması ve yatırımcılara ödenmesi amaçlanıyor. Düzenleme, diğer yatırım fonları için genel veya sürekli bir tasfiye rejimi oluşturmuyor.
Yatırımcılara 1 Milyon TL’ye Kadar Ara Ödeme
Düzenlemeye göre SPK’nın belirlediği fonlarda, yatırımcıların tasfiye bakiyesinden alacakları tutardan düşülmek üzere ara ödeme yapılabilecek.
Net yatırım tutarı 1 milyon TL’nin altında bulunan yatırımcılar için bu tutarda, 1 milyon TL ve üzerinde bulunanlar için ise en fazla 1 milyon TL ara ödeme öngörülüyor. Ödeme, hesaplanan net yatırım tutarının endeksleme uygulanmadan bulunan kısmını geçemeyecek.
Para piyasası niteliğindeki fonlar dışındaki fonlarda ayrıca bir değer sınırı uygulanacak. Ara ödeme tutarı, hesaplama tarihinden önceki gün sonu itibarıyla yatırımcının hesabındaki katılma paylarının toplam değerini aşamayacak. Paylaşılan düzenleme metninde ara ödemeler için kesin bir takvim belirtilmiyor.
Tasfiye Sürecini SPK Denetleyecek
Fonların tasfiyesi, Sermaye Piyasası Kurulunun gözetim ve denetimi altında görevli kuruluşlar tarafından yürütülecek. Fon varlıklarının belirlenmesi, değerlemesi, nakde çevrilmesi ve ödeme sırası gibi uygulama esaslarını SPK belirleyecek.
Tasfiyeyi yürüten kuruluşlar, yatırımcıların ortak menfaatini ve piyasa koşullarını gözeterek varlıklardan mümkün olan en yüksek ekonomik değeri elde etmek için gerekli özeni gösterecek.
Borsa fiyatının varlığın gerçek değerini yansıtmadığı veya tasfiyeyi geciktireceği belirlenen durumlarda farklı satış yöntemleri kullanılabilecek. SPK, görevli kuruluşların talebi üzerine borsa dışında satışa da onay verebilecek.
TEFAS’ta Bloke Edilen Paylar Kapsama Alındı
17 Eylül 2026 ve öncesinde Türkiye Elektronik Fon Alım Satım Platformu’na iletilen ancak fonun temerrüdü veya katılma payı fiyatının açıklanmaması nedeniyle gerçekleştirilemeyen talimatlar da düzenleme kapsamında değerlendirilecek.
Bu işlemler nedeniyle katılma payları bloke edilen yatırımcılar, fon pay sahibi sıfatıyla tasfiye hükümlerine tabi olacak. Hak sahipliği, tasfiyeyi yürüten kuruluşlar tarafından Merkezi Kayıt Kuruluşu kayıtlarıyla mutabakat sağlanarak fon ve hesap bazında belirlenecek.
İlgili kurum ve kuruluşlar, uygulama için istenen bilgi ve belgeleri yetkili kurumlara gecikmeden sunmakla yükümlü olacak.
Net Yatırım Tutarını MKK Hesaplayacak
Fon varlıklarının satışından elde edilen dağıtılabilir nakdin ilgili toplam tutarı karşılamaması halinde, ödemelerde esas alınacak net yatırım tutarı MKK tarafından hesaplanacak.
Hesaplamada yatırımcının fona yaptığı nakit girişleri ve fondan aldığı ödemeler dikkate alınacak. TÜİK’in açıkladığı tüketici fiyat endeksi ile yurt içi üretici fiyat endeksindeki değişim oranlarının aritmetik ortalaması, ilgili süreler üzerinden uygulanacak. Nakit çıkışlarının düşülmesinde ilk giren ilk çıkar esası kullanılacak.
Belirli Fiillerde Ödeme Yapılmayacak
Piyasa bozucu eylemler, bilgi suistimali ve piyasa dolandırıcılığı kapsamındaki fiilleri ilgili fonlarla bağlantılı şekilde işlediği veya bu fonlarla birlikte hareket ettiği SPK tarafından tespit edilen kişi ve kurumlara, tasfiye ve geri kazanım hesaplarından ödeme yapılmayacak.
Tasfiye sırasında tahsil edilen kaynaklar, zorunlu yönetim ve tasfiye giderleri düşüldükten sonra tasfiye malvarlığına eklenecek. Tasfiye tamamlandıktan sonra elde edilen tutarlar ise mükerrer ödeme yapılmasını önleyecek şekilde geri kazanım hesabına aktarılacak.